Manyezit, refrakter sanayisi üzerinden çelik, çimento ve cam üretimine bağlı bir hammadde. Bu yüzden bu sektörlerdeki dönüşüm, manyezit piyasasını da doğrudan etkiliyor. 2026’da öne çıkan beş gelişmeyi derledik.
1. Çin’de madencilik konsolide oluyor
Çin, dünya manyezit üretiminin yaklaşık %60’ını karşılıyor. ABD Jeoloji Araştırmaları Kurumu’na (USGS) göre Liaoning eyaletindeki manyezit madenciliği işletmelerinin sayısı 2020’de 114 iken 2024’te 63’e düştü; 2025 sonunda 56 olması bekleniyordu. Alıcılar tedariki çeşitlendirmeye önem veriyor.
2. Elektrik ark ocakları büyüyor
Türkiye 2025’te ürettiği 38,1 milyon ton ham çeliğin 27,5 milyon tonunu, yani yaklaşık %72’sini elektrik ark ocaklarında üretti (KPMG). Bu ocaklarda cüruf hattı ve tamir malzemeleri magnezya esaslıdır.
3. Karbonun fiyatı var
AB’nin Sınırda Karbon Düzenleme Mekanizması (SKDM) 1 Ocak 2026’da kesin döneme geçti; Türkiye Emisyon Ticaret Sistemi de 27 Ağustos 2026’da yürürlüğe girdi. Kalsinasyonun proses emisyonları ve tedarik zincirindeki karbon verisi daha fazla önem kazanıyor.
4. Refrakterde geri dönüşüm artıyor
Kullanılmış magnezya tuğlaları ayıklanıp temizlendikten sonra yeni ürünlerde hammadde olarak kullanılıyor. Sektörün büyük üreticilerinden RHI Magnesita, bazı ürünlerinde %50’ye varan geri dönüştürülmüş içerik kullandığını açıklıyor.
5. Ayıklamada sensörler yaygınlaşıyor
Avustralya’daki Kunwarara manyezit sahasında X-ışını geçirgenliği (XRT) ile çalışan ayıklayıcılar, yüksek kalsiyumlu cevheri işleyerek daha düşük kalsiyumlu ürün elde etmeyi sağladı. Elle ayıklama ise iri tanelerde renk ve doku farkını okumada hâlâ değerli.
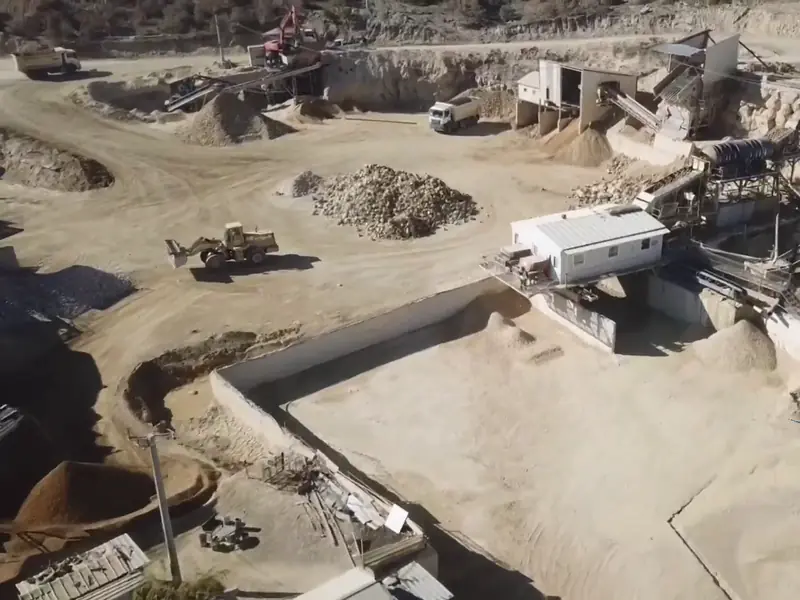
Bu gelişmelerin her birini blogumuzdaki ayrı yazılarda daha ayrıntılı ele aldık. Ballık sahamızda temiz ve istikrarlı ham manyezit üretimini bu gündemi izleyerek sürdürüyoruz.
Kaynaklar: USGS Mineral Commodity Summaries 2026; KPMG Çelik Sektörel Bakış 2026; RHI Magnesita; TOMRA.